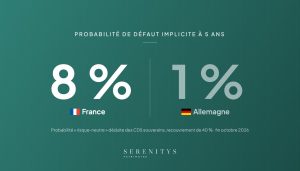
La France aurait 8 % de risque de faire défaut d’ici cinq ans. Ce n’est pas un scénario de science-fiction : c’est un risque implicite, estimé à partir des prix de marché des credit default swaps (CDS), ces contrats qui permettent de s’assurer contre le défaut d’un émetteur.
Un tel chiffre aurait semblé impensable il y a encore quelques mois.
Le CDS français franchit les 100 points de base
Fin octobre, le CDS français à 5 ans a même franchi les 100 points de base, avant de refluer vers 90 à 95 points de base.
À ce niveau, avec une hypothèse de recouvrement de 40 %, la probabilité cumulée de défaut implicite, dite « risque-neutre », ressort à environ 8 % sur cinq ans. À titre de comparaison, l’Allemagne se situe autour de 1 %.
Des raisons d’espérer ?
Malheureusement, toujours pas. Tensions sociales récurrentes, un gouvernement qui cherche des recettes partout où il le peut, sur fond de finances publiques déjà très dégradées.
Et l’INSEE est venu apporter vendredi le coup de grâce : le PIB français a reculé de 0,1 % au troisième trimestre 2026, après une croissance déjà nulle au trimestre précédent.
Les valeurs technologiques commencent à se fissurer
La semaine a par ailleurs été très éprouvante sur les marchés actions, notamment pour les valeurs technologiques. En cause : des guidances souvent décevantes et des interrogations grandissantes sur la rentabilité de l’intelligence artificielle. Certaines baisses ont fait très mal :
- Alphabet : −13 % jeudi, soit 500 milliards de dollars de capitalisation effacés en une seule séance, après l’annonce de dépenses d’investissement toujours plus massives.
- Intel : −28 % vendredi, sa pire séance depuis 50 ans.
Le retour du « flight to quality »… sans la France
Résultat : retour du fameux « flight to quality », ce réflexe de marché que l’on avait presque oublié, par lequel les investisseurs délaissent les actifs risqués pour se réfugier vers les obligations souveraines jugées les plus sûres.
Mais voilà le paradoxe : l’Allemagne et plusieurs pays européens ont profité de ce retour vers la sécurité. Même le taux à 10 ans américain est passé de 5,15 % à 4,93 % en ligne droite. Pas la France : l’OAT à 10 ans est même revenue flirter avec les 5 % vendredi soir, maintenant un écart d’environ 160 points de base avec l’Allemagne.
Diversifier : une question de gestion des risques
Peut-on vraiment en vouloir aux investisseurs qui cherchent à réduire leur exposition au risque français et à diversifier une partie de leur patrimoine, notamment vers le Luxembourg ?
Chez Serenitys Patrimoine, nous constatons une inquiétude croissante de nos clients, qui nous interrogent de plus en plus sur la situation française et s’intéressent aux solutions luxembourgeoises pour diversifier leurs avoirs.
Ce n’est plus une question de patriotisme. C’est une question de gestion des risques.
Vous vous posez ces questions pour votre propre patrimoine ? Nos conseillers sont à votre écoute pour faire le point sur votre situation, avec pédagogie et lucidité.
Par Sidney Benlolo, Directeur Général de Serenitys Patrimoine.
Données de marché arrêtées au 30 octobre 2026. La probabilité de défaut évoquée est une probabilité implicite « risque-neutre » déduite des prix des CDS : elle reflète le prix du risque sur les marchés et ne constitue pas une prévision. Cet article est fourni à titre d’information et ne constitue ni un conseil en investissement ni une recommandation personnalisée. Toute décision patrimoniale doit faire l’objet d’une analyse de votre situation.