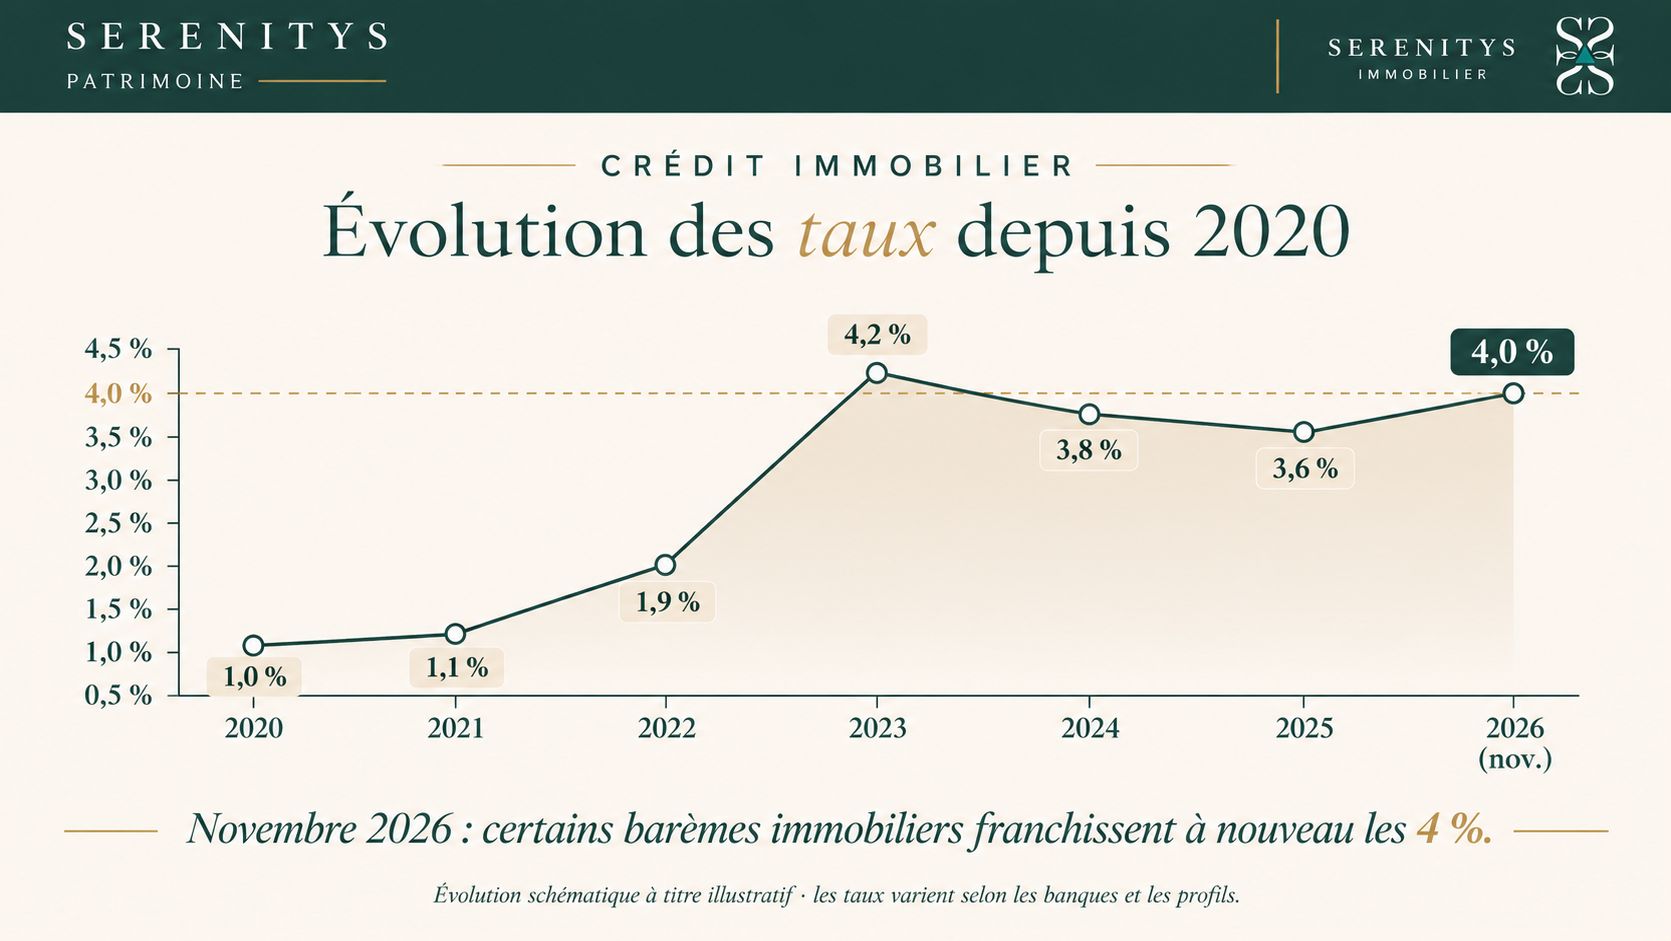
Certaines banques viennent de relever leurs taux dans leurs grilles de novembre, de 15 à 30 points de base sur les durées de 20 et 25 ans. Résultat : une partie des emprunteurs repasse au-dessus des 4 %, un niveau qui nous ramène à 2023.
Des causes bien identifiées
Les raisons sont connues : tensions sur le marché obligataire, hausse du taux de l’OAT, évolution des taux directeurs de la BCE. Rien de nouveau, donc.
Mais à quelques semaines de la fin de l’année, le signal est clair : certaines banques lèvent nettement le pied sur le crédit immobilier, et 2026 a des airs de fin de partie.
Des prix qui commencent à reculer
Côté prix, SeLoger–Meilleurs Agents a annoncé une baisse de 0,10 % des prix immobiliers en octobre, la première baisse mensuelle de l’année 2026.
Des taux qui remontent, des prix qui reculent, des banques qui ferment le robinet du crédit : difficile de s’étonner que le marché immobilier reste à la peine.
Ce que nous observons sur le terrain
Chez Serenitys Patrimoine, avec Aurélie Yiflach Tenenbaum, et chez Serenitys Immobilier, avec Margaux Melka, nous vivons cette réalité au quotidien, au contact de nos clients.
Notre force : une structure à taille humaine et agile, un solide réseau de partenaires et des clients disposant de bonnes capacités d’épargne et de dossiers solides. Dans un marché plus sélectif, la qualité de la préparation du dossier de financement fait toute la différence.
Un besoin de mesures concrètes
Les annonces successives en faveur de la relance du logement peinent encore à se traduire en moyens concrets. Sans mesures à la hauteur des enjeux, le marché risque de rester durablement fragilisé.
Vous avez un projet d’acquisition ou souhaitez faire le point sur votre financement ? Nos conseillers sont à votre écoute.
Les informations présentées dans cet article reflètent les conditions de marché observées à la date de publication et sont susceptibles d’évoluer. Elles ne constituent ni une offre de prêt ni un conseil personnalisé. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.