Et si le plus grand risque pour votre patrimoine n’était pas une chute des marchés financiers, mais tout simplement l’arrêt de vos revenus ?
Imaginez. Demain, vous êtes contraint de cesser votre activité professionnelle pendant six mois. Six mois sans pouvoir exercer, pendant lesquels vos charges personnelles, vos crédits, vos dépenses familiales et, bien souvent, vos charges professionnelles continuent de courir.
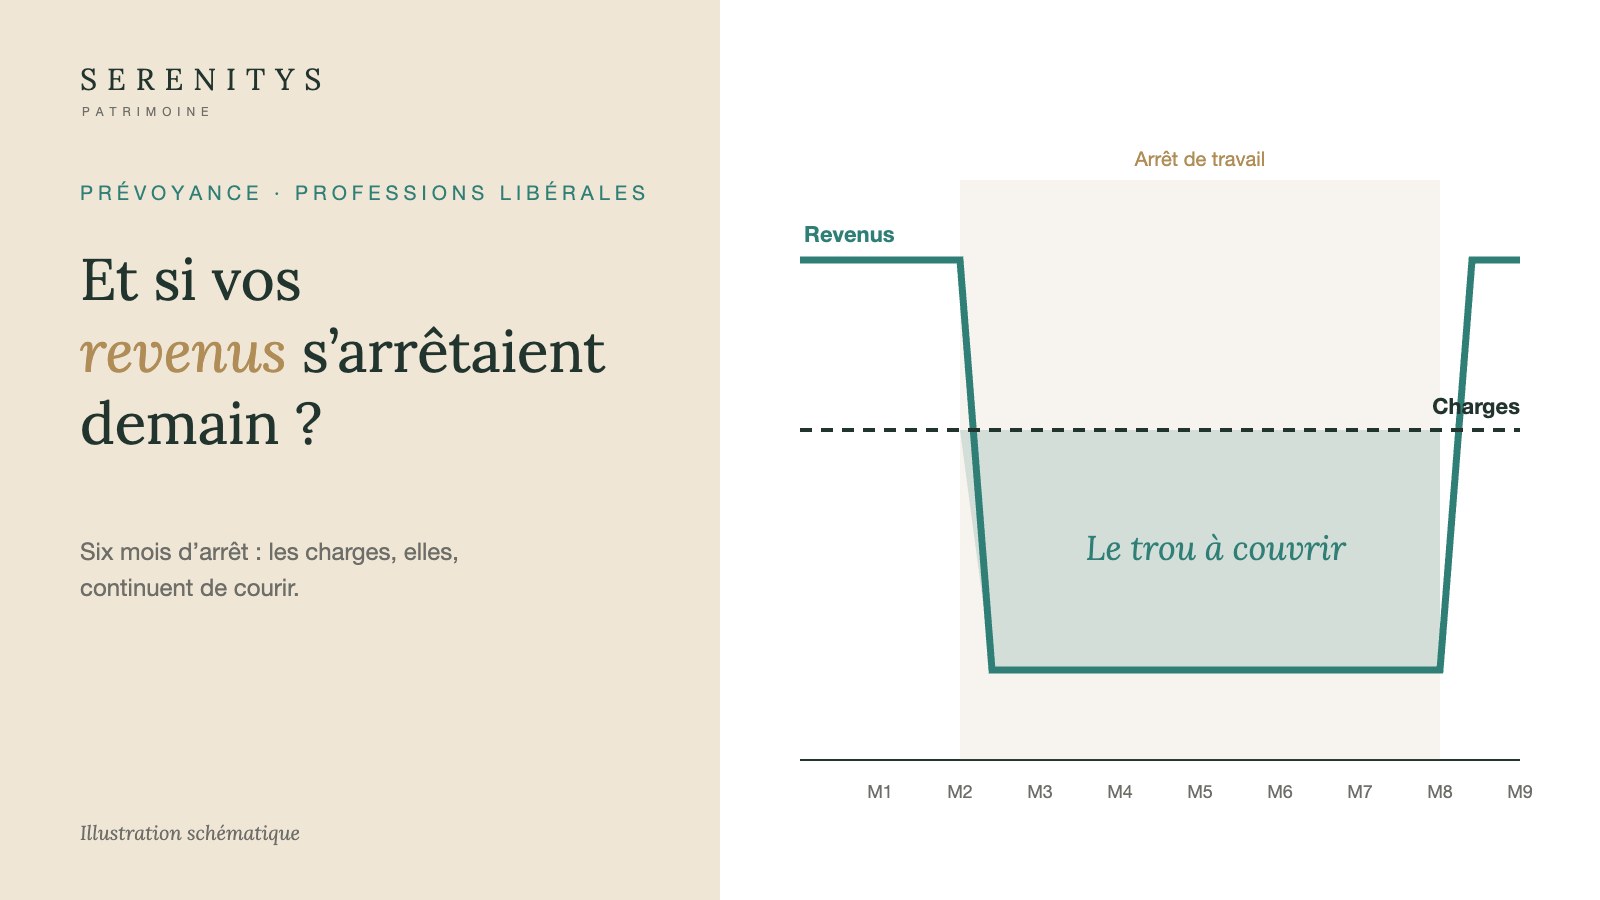
Savez-vous réellement combien vous percevriez pendant cette période ? Pour de nombreux professionnels libéraux, la réponse est incertaine. Et pourtant, les conséquences financières d’un arrêt de travail prolongé peuvent être considérables.
La protection des revenus, première fondation du patrimoine
On parle beaucoup de constitution de patrimoine, d’investissement, de rendement, d’optimisation fiscale ou de transmission. Mais on oublie parfois l’essentiel : dans la pyramide de construction patrimoniale, la protection des revenus est l’un des tout premiers fondements.
Comment bâtir et consolider sereinement un patrimoine si les revenus qui permettent de le constituer ne sont pas eux-mêmes sécurisés ?
« Je suis couvert »… vraiment ?
Nous rencontrons régulièrement des professionnels libéraux convaincus d’être suffisamment protégés. Dans les faits, trois situations reviennent souvent :
- ceux qui n’ont jamais souscrit de contrat de prévoyance complémentaire ;
- ceux qui ont pris leurs dispositions il y a dix ou quinze ans, à une époque où leurs revenus, leurs charges et leur situation familiale étaient bien différents ;
- ceux qui disposent d’un contrat dont les garanties ne sont plus adaptées à leurs besoins, ni les cotisations optimisées.
Avoir une prévoyance ne signifie donc pas forcément être bien protégé.
Des régimes obligatoires qui évoluent
Les régimes obligatoires changent eux aussi. Depuis la crise du Covid, certaines professions libérales bénéficient par exemple d’une indemnisation de leurs arrêts de travail durant les 90 premiers jours, sous certaines conditions. Un contrat parfaitement adapté hier ne l’est donc pas nécessairement aujourd’hui : il peut faire doublon sur certaines périodes et laisser des trous sur d’autres.
Protéger avant de faire fructifier
Au fond, l’enjeu dépasse largement le choix d’un contrat d’assurance. Sécuriser ses revenus, c’est protéger sa famille, préserver son niveau de vie et éviter qu’un accident de parcours ne fragilise des années de construction patrimoniale.
C’est là que notre métier de conseiller en gestion de patrimoine prend tout son sens. Notre rôle ne consiste pas uniquement à développer le patrimoine de nos clients, mais aussi à vérifier que ses fondations sont suffisamment solides. Parce qu’avant de chercher à faire fructifier ce que l’on possède, encore faut-il protéger ce qui nous permet de le construire.
Et vous, si votre activité devait s’arrêter six mois, savez-vous ce qu’il adviendrait de vos revenus ? Nos conseillers peuvent faire avec vous un bilan de votre protection sociale et de vos contrats existants.
Article inspiré d’une publication LinkedIn d’Allon Laskar, conseiller en gestion de patrimoine chez Serenitys Patrimoine, spécialisé en protection sociale.
Les conditions d’indemnisation des régimes obligatoires varient selon les professions et peuvent évoluer. Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé : toute souscription doit faire l’objet d’une étude de votre situation.