Les premiers assureurs commencent déjà à dévoiler leurs offres commerciales et leurs bonus de rendement pour 2027 et 2028. Il faudra pourtant attendre le début de l’année prochaine pour connaître les premiers taux servis au titre de 2026.
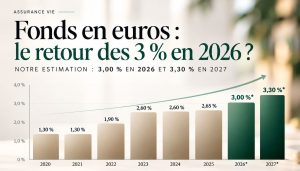
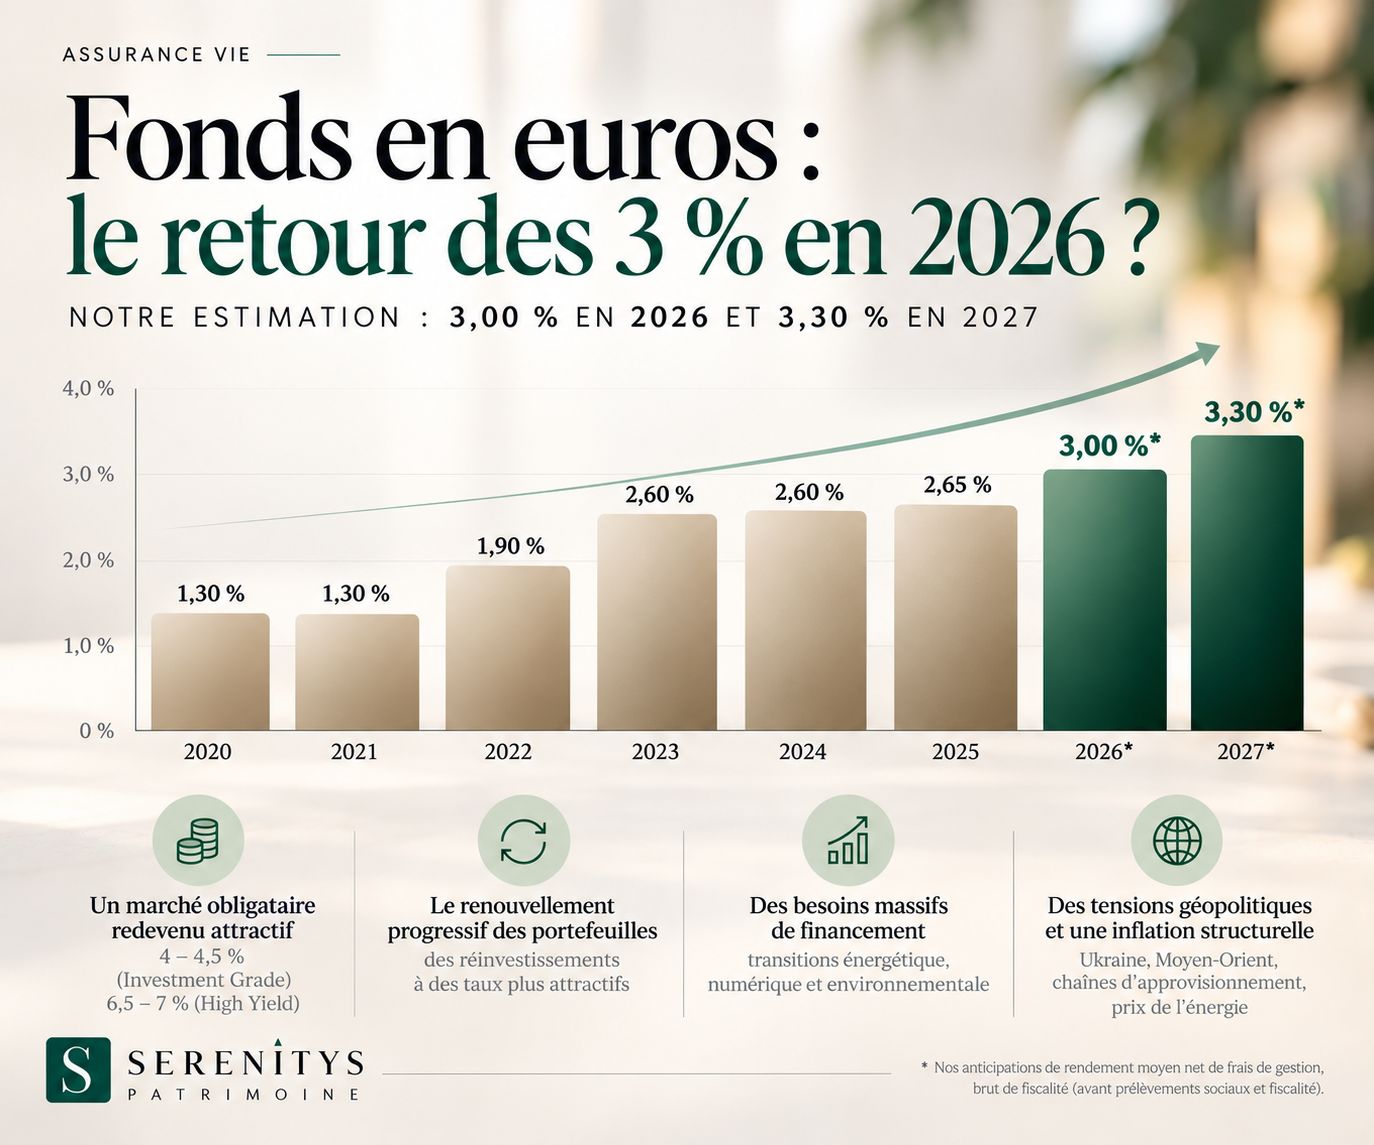
Chez Serenitys Patrimoine, nous avons choisi de prendre un peu d’avance en dévoilant nos propres anticipations : 3 % en 2026 et 3,30 % en 2027. Un scénario que nous assumons, plus optimiste que le consensus.
Pour mesurer ce que cela représente : il faut remonter à 2011, soit quinze ans, pour retrouver un rendement moyen des fonds en euros supérieur à 3 %.
Un marché obligataire redevenu très rémunérateur
Les obligations représentent environ deux tiers des actifs des fonds en euros. Or, les rendements du crédit en euro offrent aujourd’hui des perspectives attractives : autour de 4,2 % pour les obligations de bonne qualité (Investment Grade), et entre 6,5 et 7 % pour le haut rendement (High Yield), avec un risque de crédit plus élevé.
À mesure que les obligations acquises à l’époque des taux bas arrivent à échéance, les assureurs les remplacent par des titres mieux rémunérés et reconstituent ainsi le rendement de leurs portefeuilles. Cette mécanique est loin d’avoir produit tous ses effets.
Une nouvelle donne macroéconomique
Nous anticipons un environnement de taux longs durablement soutenus, porté par plusieurs forces structurelles.
Des besoins d’investissement massifs, d’abord, pour financer les transitions énergétique, environnementale et numérique, notamment l’essor de l’intelligence artificielle.
Des tensions géopolitiques persistantes, ensuite : la guerre en Ukraine et les conflits au Moyen-Orient fragilisent les chaînes d’approvisionnement et entretiennent la volatilité des prix du pétrole et du gaz.
Des déficits publics et des besoins de refinancement des États considérables, enfin, susceptibles de maintenir une pression durable sur les taux longs.
Le fonds euro, de nouveau moteur des allocations prudentes
Avec la reconstitution progressive des rendements obligataires, le fonds en euros pourrait redevenir un véritable moteur de performance pour les allocations patrimoniales prudentes. On l’a peut-être enterré un peu trop vite : le régime des taux a changé, les rendements suivent, et le meilleur est peut-être encore devant nous.
Tous les fonds en euros ne se valent pas pour autant : le choix de l’assureur et du contrat reste déterminant. Vous souhaitez faire le point sur vos contrats d’assurance vie ? Nos conseillers sont à votre écoute.
Nos anticipations portent sur un rendement moyen net de frais de gestion, brut de fiscalité (avant prélèvements sociaux et fiscalité). Elles ne constituent pas une garantie de performance future. Les performances passées ne préjugent pas des performances futures.