On les confond souvent, et pourtant leur avantage fiscal ne se situe pas au même moment. À l’approche de la fin d’année, l’optimisation fiscale revient au cœur des réflexions patrimoniales, et c’est une question que l’on nous pose régulièrement chez Serenitys Patrimoine.
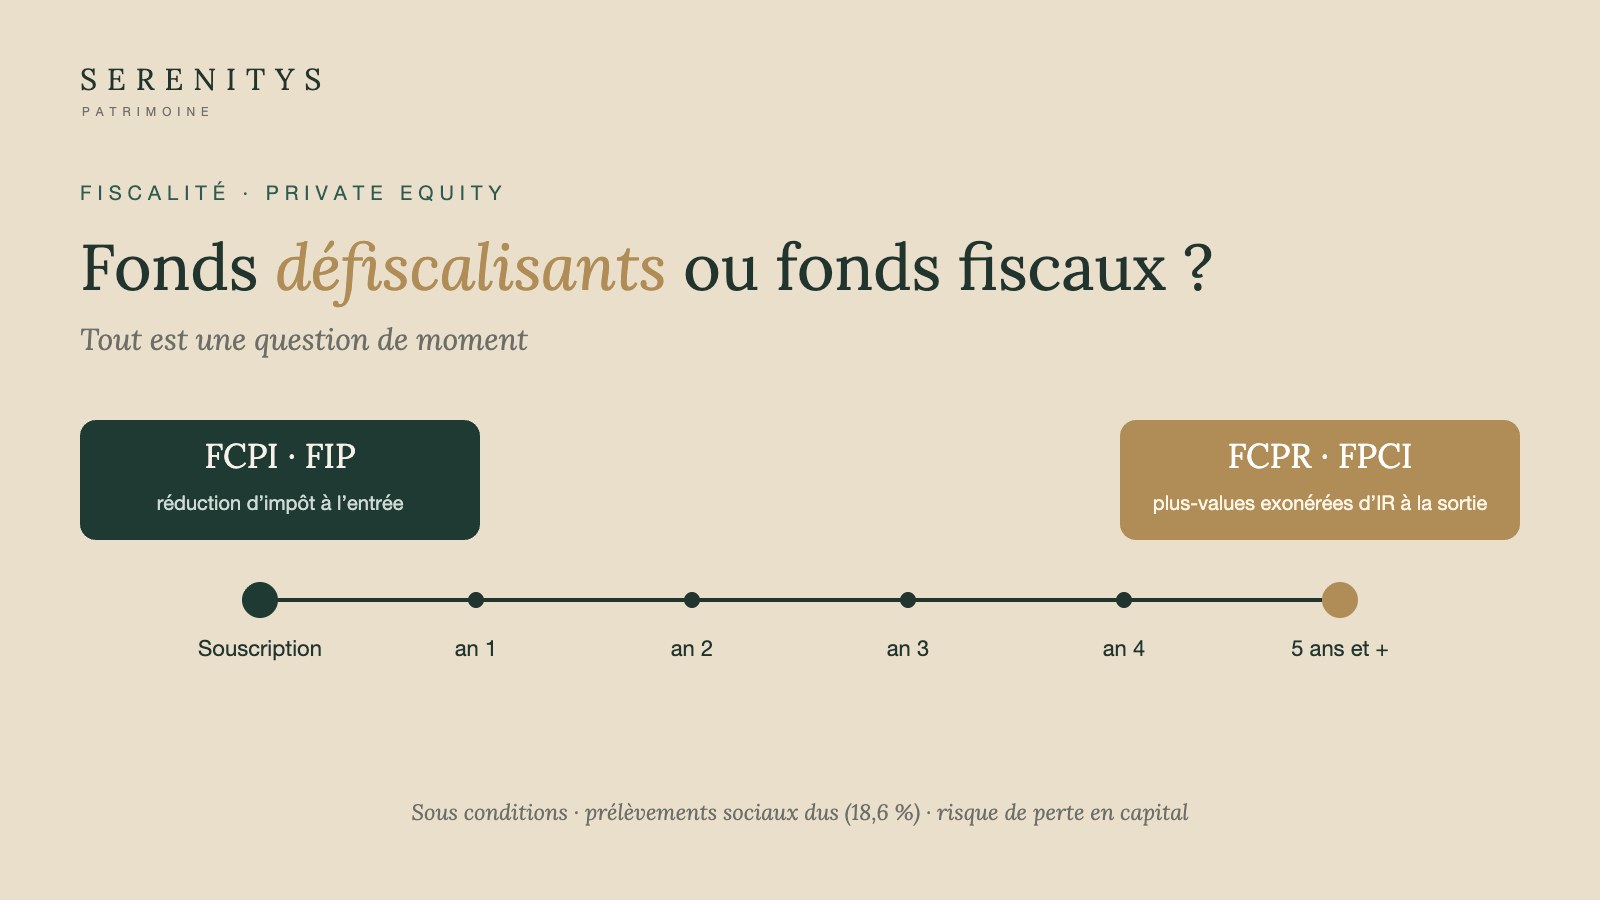
Les fonds défiscalisants : l’avantage à l’entrée
Les FCPI et certains FIP (Corse et Outre-mer) permettent d’investir dans des PME non cotées, notamment innovantes, tout en bénéficiant, sous certaines conditions, d’une réduction d’impôt dès la souscription.
L’objectif : réduire son impôt aujourd’hui.
Les fonds fiscaux : l’avantage à la sortie
Les FCPR et FPCI donnent accès au Private Equity et peuvent bénéficier d’un régime fiscal particulièrement avantageux, sous réserve de respecter certains critères d’éligibilité.
L’objectif : optimiser la fiscalité de ses gains demain.
Concrètement, deux situations
Pour une personne physique, les plus-values peuvent être exonérées d’impôt sur le revenu, sous conditions (article 163 quinquies B du CGI), si les parts sont conservées au moins 5 ans. Il s’agit d’une stratégie de capitalisation, sans perception de distributions pendant cette période.
Mais nous sommes en France : les prélèvements sociaux restent dus (18,6 %). Pour mémoire, la CSG n’était que de 1,1 % à sa création en 1991… Avec l’état actuel des finances publiques et le PLF 2027, mieux vaut rester attentif aux évolutions à venir.
Pour une société soumise à l’IS, il est possible de bénéficier du régime des plus-values à long terme, sous condition de conservation des parts pendant au moins 5 ans. La fiscalité peut être ramenée à 0 % sur la fraction exonérée et à 15 % sur la fraction restante éligible, selon la composition des actifs du fonds.
Pour qui ?
- Le fonds défiscalisant s’adresse aux contribuables fortement imposés (TNS, professions libérales, cadres dirigeants) qui souhaitent réduire leur impôt dès cette année et ont déjà optimisé leur PER.
- Le fonds fiscal s’adresse aux investisseurs qui privilégient la performance à long terme et souhaitent optimiser la fiscalité de leurs gains, sans contrainte de plafond.
Gardons toujours une chose en tête : un avantage fiscal ne fait pas, à lui seul, un bon investissement.
Chez Serenitys Patrimoine, nous vous accompagnons dans le choix de solutions adaptées à votre situation et à vos objectifs. Prenez rendez-vous avec l’un de nos conseillers pour faire le point sur les opportunités d’investissement et d’optimisation fiscale qui s’offrent à vous.
Article inspiré d’une publication LinkedIn de Camille Bourgeat, conseillère en gestion de patrimoine en alternance chez Serenitys Patrimoine.
Les avantages fiscaux mentionnés sont soumis à conditions et dépendent de la situation de chaque investisseur ; ils peuvent évoluer. Les fonds de capital-investissement présentent un risque de perte en capital et une liquidité réduite, avec une durée de blocage des parts. Cet article ne constitue pas un conseil personnalisé.