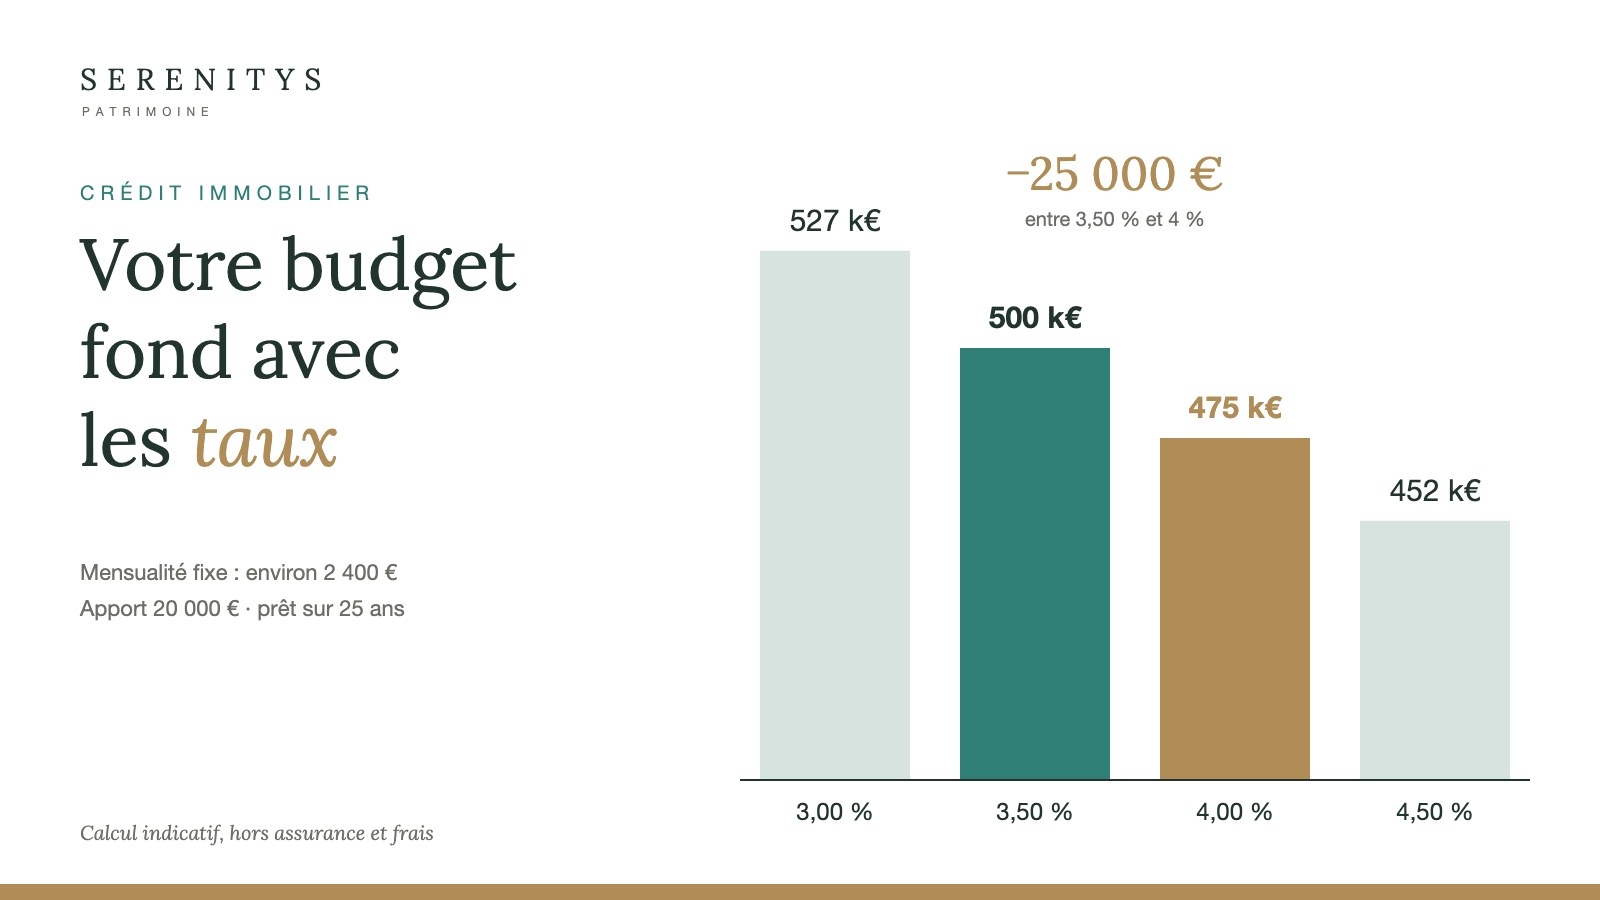
Même apport, même mensualité… et pourtant 25 000 € de pouvoir d’achat immobilier en moins. Refaisons le calcul.
Le calcul
Prenons un bien à 500 000 €, avec 20 000 € d’apport et un prêt sur 25 ans. Si le taux passe de 3,50 % à 4 %, le budget d’achat baisse d’environ 25 000 € à mensualité égale, hors assurance et frais.
Et quand les acheteurs ne peuvent plus suivre au prix affiché, les vendeurs n’ont que deux options : patienter, ou ajuster leur prix.
Côté acheteurs : ne pas oublier l’assurance emprunteur
On pense spontanément à négocier le prix ou le taux, mais on oublie souvent l’assurance emprunteur. Notre pôle assurance chez Serenitys Patrimoine vous accompagne dans la délégation d’assurance emprunteur : selon votre profil, une assurance moins chère peut compenser une partie de la hausse de la mensualité.
Côté vendeurs : un prix finançable
Chez Serenitys Immobilier, nous vous aidons à fixer un prix qui tient compte de ce que les acheteurs peuvent réellement financer aujourd’hui, et à décider s’il vaut mieux attendre ou ajuster.
Côté investisseurs : des opportunités dans l’ancien
Ce contexte créera aussi des opportunités à saisir dans l’ancien. Pour ceux qui souhaitent investir, nous continuons de proposer du locatif clé en main, de la première visite à la gestion locative, en passant par le financement, la signature chez le notaire, les travaux et la mise en location.
Un projet d’achat, de vente ou d’investissement ? Parlons-en ensemble.
Article inspiré d’une publication LinkedIn d’Aurélie Yiflach Tenenbaum, fondatrice et présidente de Serenitys Patrimoine.
Calcul indicatif, hors assurance et frais, établi selon les conditions de marché observées à la date de publication. Il ne constitue ni une offre de prêt ni un conseil personnalisé. Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.