« Comment aider mes enfants sans me déposséder ? »
C’est sans doute la question que nous entendons le plus souvent en rendez-vous. On a envie de transmettre tôt, de soulager ses enfants des droits de succession, mais on tient aussi à garder son toit, ses revenus et sa liberté de décider.
Bonne nouvelle : le droit français offre un outil remarquable pour concilier les deux. Il s’appelle le démembrement de propriété. Nous vous proposons ici d’en faire le tour, simplement.
Le principe : séparer l’usage et la propriété
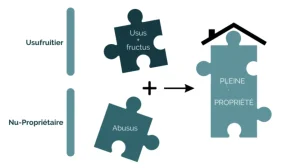
La pleine propriété d’un bien se compose de deux droits, que l’on peut dissocier entre deux personnes.
- L’usufruit : le droit d’utiliser le bien et d’en percevoir les revenus. On peut l’habiter, le louer, encaisser les loyers ou les dividendes.
- La nue-propriété : le droit d’être propriétaire « des murs », sans en avoir l’usage pour l’instant.
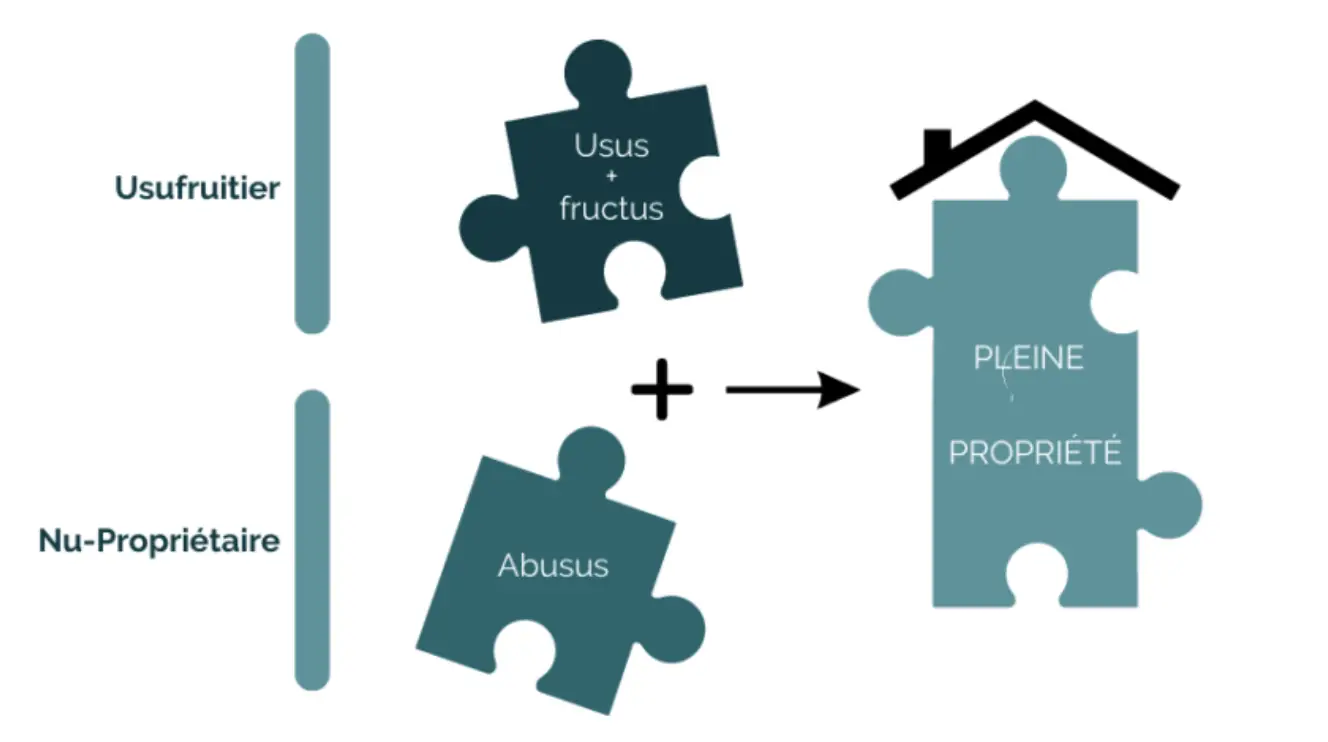
Le point essentiel, c’est qu’au décès de l’usufruitier, l’usufruit s’éteint et le nu-propriétaire devient automatiquement plein propriétaire. Cette reconstitution se fait sans droits de succession supplémentaires.
Pour approfondir les ressorts fiscaux de ce mécanisme, découvrez aussi notre article Le démembrement de propriété comme outil d’optimisation fiscale.
Premier levier : donner la nue-propriété et garder l’usufruit
Vous donnez dès aujourd’hui la nue-propriété d’un bien à vos enfants, et vous en conservez l’usufruit. Vous continuez à habiter votre maison ou à percevoir vos loyers, exactement comme avant.
La force du dispositif est fiscale : les droits de donation ne sont calculés que sur la valeur de la nue-propriété. Celle-ci dépend de l’âge de l’usufruitier, selon le barème de l’article 669 du Code général des impôts.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30 % | 70 % |
| 81 à 90 ans | 20 % | 80 % |
Prenons un exemple. Des parents de 65 ans donnent à leurs deux enfants la nue-propriété d’un appartement de 500 000 €. La donation est taxée sur 60 %, soit 300 000 €, donc 150 000 € par enfant. Après l’abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, les droits sont d’environ 16 400 € au total.
La même donation en pleine propriété coûterait environ 56 400 €. L’économie avoisine 40 000 €, et au décès des parents, les enfants récupèrent la pleine propriété sans rien payer de plus.
Plus on transmet tôt, plus la nue-propriété est décotée : c’est tout l’intérêt d’anticiper.
Second levier : acheter un bien en nue-propriété
Le démembrement ne sert pas qu’à transmettre. Il peut aussi être un excellent investissement.
Le principe : vous achetez uniquement la nue-propriété d’un logement, tandis qu’un bailleur, souvent institutionnel ou social, en acquiert l’usufruit pour une durée fixe, en général 15 à 20 ans. Pendant cette période, c’est lui qui loue, entretient et gère le bien.
- Vous payez le bien avec une décote, généralement de l’ordre de 30 à 45 % selon la durée et l’emplacement.
- Vous n’avez ni gestion locative, ni loyers impayés, ni travaux à suivre.
- Le bien n’entre pas dans l’assiette de l’IFI tant que dure le démembrement, et ne génère aucun revenu imposable.
- À l’échéance, vous récupérez la pleine propriété, sans frais, pour l’occuper, le louer ou le revendre.
C’est une solution particulièrement adaptée aux personnes fortement imposées, ou à celles qui préparent leur retraite sans avoir besoin de revenus immédiats. C’est aussi un très bon support à transmettre, puisque la décote s’applique déjà à l’achat.
Les points de vigilance
Le démembrement est un outil puissant, mais il engage sur la durée. Quelques réflexes à avoir avant de se lancer :
- Une donation est définitive. On ne donne que ce dont on est certain de ne pas avoir besoin pour vivre.
- La vente d’un bien démembré exige l’accord de l’usufruitier et du nu-propriétaire. Mieux vaut prévoir à l’avance comment le prix serait réparti ou réinvesti.
- La répartition des charges et des travaux entre usufruitier et nu-propriétaire doit être claire, idéalement écrite dans l’acte.
- En cas d’achat en nue-propriété, la qualité de l’emplacement et du bailleur fait toute la différence au moment de récupérer le bien.
- Enfin, la fiscalité de la transmission évolue : le projet de loi de finances pour 2027 en est un nouvel exemple. Une stratégie se revoit régulièrement.
Transmettre en douceur, ça se prépare
Le démembrement permet de transmettre tôt, à moindre coût, tout en gardant la main sur ce qui compte : son logement, ses revenus, sa sérénité. Bien utilisé, c’est l’un des plus beaux cadeaux que l’on puisse préparer pour ses enfants.
Chaque famille est différente, et la bonne solution dépend de votre âge, de votre patrimoine et de vos projets. Chez Serenitys, nos équipes patrimoniale et immobilière travaillent main dans la main pour construire avec vous la stratégie la plus juste.
Vous vous posez la question pour vous ou vos proches ? Écrivez-nous, nous serons ravis d’en parler avec vous.
Les chiffres de cet article sont donnés à titre d’illustration, selon les règles fiscales en vigueur en octobre 2026, hors frais de notaire.